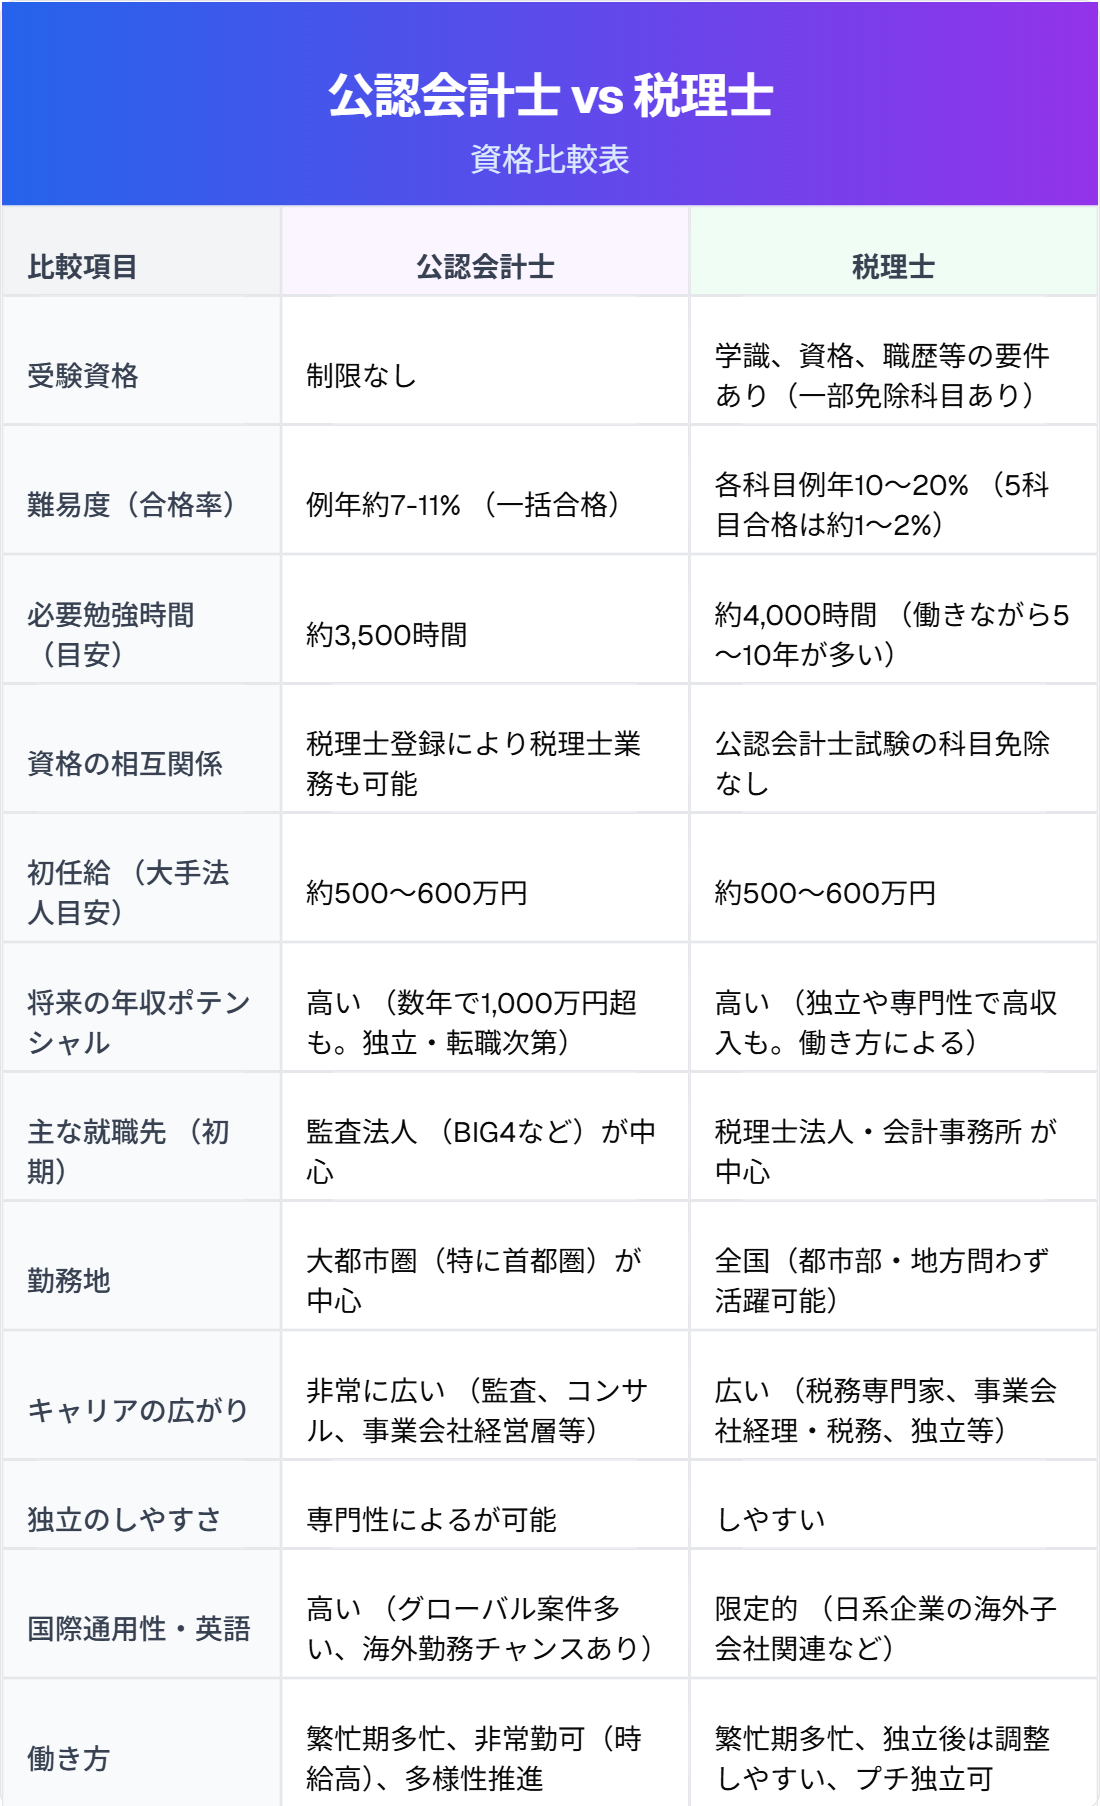
日本における会計・税務分野の二大国家資格である「公認会計士」と「税理士」。数字や財務を扱う専門職として一括りに語られがちですが、その実態は活躍するフィールド、クライアントの規模、試験制度の構造、そして生涯年収の推移に至るまで、根本的に異なる設計がなされています。
2026年を迎えた現在、生成AIによる仕訳・集計業務の自動化や電子帳簿保存法・インボイス制度の定着、さらには監査現場におけるDX(デジタルトランスフォーメーション)の浸透によって、両資格に求められるスキルセットは過去にないスピードで再定義されています。受験生やキャリアチェンジを志すビジネスパーソンが直面する「結局、自分はどちらを目指すべきなのか」という問いに対し、取材データと公的統計を基に、業界のリアルな内情を深掘りします。
📌 【この記事の重要ポイントまとめ】
- 要点1:公認会計士の根幹は上場企業等を対象とした「独立した立場での財務諸表監査」であり、税理士は中小企業や個人に寄り添う「税務の代理・申告支援」という明確な役割の違いがある。
- 要点2:試験制度は公認会計士が一括合格を目指す「短期集中スプリント型(目安3,000〜4,000時間)」に対し、税理士は1科目ずつ積み上げる「科目合格蓄積型(目安2,500〜3,500時間)」と学習設計が対極にある。
- 要点3:20代からBig4監査法人で高年収を狙うなら公認会計士、働きながら長期で資格を取得し早期に地域密着型の独立開業を果たすなら税理士が圧倒的に有利である。
【決定的な違い】独占業務から見る公認会計士の「監査」と税理士の「税務代理」
両者の本質的な違いを理解する最大の鍵は、法律によって定められた「独占業務」の性質にあります。
まず、公認会計士の独占業務と監査の関係について見ていきます。公認会計士法第2条第1項に規定されているのは「財務書類の監査・証明業務」です。これは、上場企業や金融機関などが作成した決算書(財務諸表)に不正や重大な誤りがないかを、第三者の客観的視点からチェック・証明する役割を指します。金融商品取引法や会社法によって大企業に義務付けられているこの「法定監査」は、公認会計士(および監査法人)だけが独占的に担える領域です。資本市場の信頼性を担保する“経済の警察官”としての公的使命を帯びています。
一方で、税理士の独占業務と税務代理は、税理士法第2条に基づき、以下の3業務が厳格に定められています。
- 税務代理:納税者に代わって税務署への申告や申請、税務調査の立ち会いを行う業務
- 税務書類の作成:確定申告書や相続税申告書など、税務官公署に提出する各種書類の作成
- 税務相談:個別の税務計算や節税対策、法解釈に関する相談に応じる業務
この業務特性の違いは、組織としての監査法人と税理士法人の違いにも直結しています。監査法人のクライアントは主に大企業・上場企業であり、監査人は「厳しい第三者」としての立場を貫かなければなりません。一方、税理士法人の顧客は主に国内約350万社の中小企業や個人事業主、富裕層であり、税理士は経営者と二人三脚で資金繰りや節税を考える「最強の味方・パートナー」として伴走します。法的に求められるメンタリティが「批判的吟味」か「受託者責任に根差した伴走」かという点において、両者は明確に対極に位置しています。
【2026年最新データ】公認会計士と税理士の難易度比較と試験勉強時間の実態
資格取得を目指す上で避けて通れないのが、公認会計士と税理士の難易度比較です。いずれも国内最難関クラスの国家資格ですが、その突破戦略は180度異なります。
2026年最新の合格率と難易度の動向を整理すると、公認会計士試験は金融庁の公認会計士・監査審査会が管轄しており、総受験者に対する最終合格率は例年約7〜10%前後で推移しています。試験は「短答式試験(マークシート4科目)」と「論文式試験(記述式5科目)」の二段階選抜方式です。一度に全科目の総合力が問われるため、受験勉強に専念できる環境を整えて1〜3年のスパンで短期合格を狙うのが一般的な王道ルートとされています。
一方、国税庁が所管する税理士試験は「科目合格制」という独自のシステムを採用しています。会計科目(簿記論・財務諸表論)の2科目と、税法科目(法人税法、所得税法、消費税法、相続税法など)から3科目を選択し、生涯で合計5科目に合格すれば資格要件を満たします。各科目の合格率は例年約12〜20%ですが、一度合格した科目は生涯有効です。そのため、一般企業や会計事務所で働きながら1年ごとに1科目ずつクリアしていく社会人受験生が多数派を占めます。
試験勉強時間の目安比較において、公認会計士は約3,000〜4,000時間とされ、1年〜2年の間に1日8〜10時間の猛勉強を積み上げる必要があります。これに対し、税理士は5科目累計で約2,500〜3,500時間程度と試算されますが、1年1科目ずつ受験した場合、最終的な官報合格(5科目到達)までに5〜8年、あるいは10年近くを費やすケースも珍しくありません。「若さと集中力で一気に駆け抜ける公認会計士」か、「社会人生活と両立しながら長期戦で粘り強く勝ち取る税理士」かという、人生設計に直結する選択が突きつけられます。
【年収とキャリアの格差】公認会計士と税理士の年収差とBig4監査法人の実態
両資格の経済的リターンについて、厚生労働省の「賃金構造基本統計調査」や大手会計系人材エージェントの公開データをもとに検証します。
公認会計士と税理士の年収差を全体平均で見ると、公認会計士の平均年収は約950万〜1,050万円前後、税理士の平均年収は約700万〜850万円前後となっています。一見すると公認会計士が大きくリードしているように見えますが、これには所属組織の規模と年齢層の構造的バイアスが影響しています。
公認会計士の多くは合格後、いわゆるBig4監査法人(PwC Japan、有限責任監査法人トーマツ、EY新日本、有限責任あずさ)に就職します。Big4監査法人の年収とキャリアのモデルケースは以下の通り非常に高水準です。
- スタッフ(1〜3年目):年収550万〜700万円(残業代込み)
- シニアスタッフ(4〜7年目):年収750万〜950万円
- マネージャー(8〜12年目):年収1,000万〜1,300万円(管理職層)
- パートナー(共同経営者):年収2,000万〜3,500万円以上
監査業界の人手不足やESG開示・非財務情報監査の義務化に伴い、監査法人の初任給や賞与水準は高止まりしています。20代後半から30代前半で年収1,000万円の大台を現実的に突破できるスピード感は、公認会計士ならではの特権といえます。
一方、税理士は国内に点在する中小税理士法人や個人会計事務所に所属する割合が高く、20代〜30代前半の下積み期間は年収350万〜550万円程度にとどまることも少なくありません。しかし、税理士の真の強みは「独立開業後の青天井」にあります。顧問先を50社、100社と開拓し、相続・事業承継コンサルティングを手掛ける個人税理士の中には、年収2,000万〜5,000万円クラスを叩き出しているプレイヤーが確実に存在します。初速と平均値の安定性では公認会計士、長期的な独立による上限の突き抜けやすさでは税理士に軍配が上がります。
【データ徹底比較】公認会計士 vs 税理士のスペック・待遇・市場価値一覧表
公認会計士と税理士の主要項目を、客観的ファクトに基づいて比較・整理しました。
| 項目 | 公認会計士 | 税理士 | 編集部の見解・評価 |
|---|---|---|---|
| 根拠法・管轄 | 公認会計士法(金融庁) | 税理士法(財務省・国税庁) | 金融市場の監視と税収確保で所管が分かれる |
| 独占業務 | 財務書類の監査・証明 | 税務代理・税務書類作成・税務相談 | 監査は公認会計士、税務は税理士の絶対領域 |
| 主要クライアント | 上場企業、大会社、金融機関 | 中小企業、個人事業主、富裕層 | 対峙する相手の規模と経営課題が根本から異なる |
| 合格までの目安時間 | 約3,000〜4,000時間 | 約2,500〜3,500時間(5科目計) | 短期集中か科目ごとの長期蓄積かの選択 |
| 平均年収相場 | 約950万〜1,050万円 | 約700万〜850万円 | 大手勤務中心の会計士と独立型の税理士の差 |
| 独立開業の容易さ | 難易度:高(監査単体での独立は不可) | 難易度:低〜中(即独・早期開業も可能) | 中小企業顧問契約という強固なビジネスモデル |
ネットの噂を解剖|税理士と公認会計士どっちが上?資格制度の真実と上下関係
インターネットの掲示板やSNS上で頻繁に巻き起こる「税理士と公認会計士どっちが上か」というマウンティング論争。この議論が尽きない背景には、税理士法第3条に明記された法的な規定があります。
現行法規上、公認会計士から税理士登録の条件として、所定の研修等を受講することで税理士試験を受験することなく税理士登録を行うことが認められています。この「会計士を持っていれば自動的に税理士にもなれる」という制度設計が、「公認会計士が上位互換である」という短絡的な言説を生み出す要因となってきました。
しかし、現場の実情を知る専門家の間では、この上下関係論言説は明確に否定されています。監査論や連結会計、企業結合会計を極めた公認会計士であっても、中小企業の生々しい税務実務、複雑怪奇な法人税申告調整、所得税の確定申告、あるいは相続税法の実務や国税当局との折衝(税務調査対応)については、実務経験がなければ全く歯が立ちません。
税理士会に登録した公認会計士が、実務を知らずに中小企業税務に参入して手痛いトラブルを引き起こす事例は業界内で後を絶ちません。制度上のパスはあっても、実務的な専門性は完全に別物です。ダブルライセンスのメリットを享受するためには、公認会計士として監査・財務コンサルティングの知見を確立した上で、泥臭い税法実務の研鑽を数年積むことが大前提となります。「資格の上下」ではなく「土俵と役割の違い」と理解するのが実態に即した正しい認識です。
【独立開業と将来性】独立開業のしやすさ比較とAI時代における生存戦略
資格取得後の「キャリアの自立性」という観点からは、両資格の特性が鮮明に表れます。
独立開業のしやすさ比較において圧倒的なアドバンテージを持つのは、間違いなく税理士です。公認会計士の主業務である財務諸表監査は、公認会計士法上、複数の会計士による共同受嘱や監査法人組織で行うことが原則となっており、個人が看板を1枚掲げて監査業務だけで独立することは極めて困難です。そのため、公認会計士が独立する場合は、コンサルティング、IPO(新規上場)支援、財務デューデリジェンス(M&A調査)、あるいは税理士登録を行って中小企業税務に転向するケースが通例です。
対照的に税理士は、日本全国にある無数の中小企業や個人事業主を相手に、月額3万〜10万円程度の「顧問料モデル」をベースとしたストックビジネスを構築できます。固定客を30社掴めばそれだけで事務所経営が軌道に乗るため、地方都市でも自宅兼事務所から堅実にスタートを切ることが可能です。
ただし、2026年現在の就職・転職市場での評価と需要は、生成AIの急速な進化によって劇的な地殻変動を起こしています。クラウド会計による自動記帳やAIによる税務質問対応が普及したことで、「記帳代行と単純な申告書作成」しかできない税理士の市場価値は急落しています。生き残る税理士は、事業承継、組織再編、資金調達アドバイザリー、あるいは「経営者の孤独な悩みに寄り添う壁打ち相手」としての心理的価値を提供できる専門家です。
一方の公認会計士も、単純な突合作業やデータ検証はAI監査ツールに代替されつつあります。結果として、企業のビジネスモデル自体のリスク評価や、不正を見抜く現場インタビューの洞察力など、より高度な知的判断力が求められる二極化が加速しています。
【プロの結論】どっちを目指すべき?向いている人・おすすめできない人の決定打
これらを踏まえ、迷える読者が決断を下すための明確な判断基準を提示します。
公認会計士を選ぶべき人・避けるべき人
- 向いている人:
- 20代〜30代前半で、受験勉強にフルコミットできる時間的余裕がある人
- 大企業や資本市場のダイナミズムに関わり、グローバル展開やM&Aを舞台に活躍したい人
- 早期に年収800万〜1,000万円以上を確実に目指し、Big4監査法人やコンサルティングファームで確固たるブランドを築きたい人
- おすすめできない人:
- 働きながら隙間時間だけで学習を完結させたい社会人(途中で息切れするリスクが極めて高い)
- 将来、地方で看板を掲げて個人や零細企業の味方として密着型ビジネスを行いたい人
税理士を選ぶべき人・避けるべき人
- 向いている人:
- 一般企業や会計事務所に勤務しながら、年単位でコツコツと着実に科目合格を積み上げたい人
- 経営者と膝を突き合わせ、会社の存続や相続・事業承継といった家族ぐるみの課題を支える人間味ある仕事に情熱を燃やせる人
- 定年退職という概念を捨て、一生涯現役のプロフェッショナルとして地域で独立開業したい人
- おすすめできない人:
- 20代のうちに短期間で手っ取り早く高年収や大企業組織でのステータスを手に入れたい人
- 人間関係の調整や経営者の愚痴の聞き役など、泥臭いコミュニケーション業務にストレスを感じる人
【公認会計士と税理士の違い】に関するよくある質問(FAQ)
Q1:社会人から目指すなら、公認会計士と税理士のどちらが現実的ですか?
A1:仕事を辞めずに挑戦するのであれば、税理士試験が圧倒的に現実的です。税理士試験は科目合格制のため、今年は簿記論、来年は財務諸表論といった形で1科目ずつ仕事と両立しながら取得できます。一方、公認会計士試験は短答式・論文式ともに全科目を網羅する必要があり、兼業受験生の最終合格率は極めて低く、仕事を辞めて予備校専念に踏み切る覚悟が求められます。
Q2:公認会計士の資格を取れば、本当に税務署の試験なしで税理士になれるのですか?
A2:法律上は可能です。公認会計士試験に合格し、実務補習所を修了して登録要件を満たした公認会計士は、税理士法第3条に基づき税理士会への登録申請が認められています。ただし、登録免許税や各地域の税理士会への入会金・年会費が別途発生する上、前述の通り税務実務の経験がゼロのまま登録しても実務対応はできないため、実質的には会計事務所での修行や徹底的な自主学習が不可欠です。
Q3:AIの台頭で公認会計士や税理士の仕事は将来なくなると聞きましたが本当ですか?
A3:定型業務(記帳代行、単純な仕訳チェック、機械的な税務申告書の作成)は急速に自動化されていますが、資格そのものや専門職としての仕事が消滅することはありません。公認会計士の「監査意見の表明」や税理士の「税務代理」は法律で守られた独占業務であり、最終的な法的責任はAIには取れません。AIを駆使して作業時間を圧縮し、浮いたリソースで経営戦略コンサルティングや高度な税務プランニングを提供できる人材の市場価値は、むしろ以前より高まっています。
Q4:公認会計士から一般企業の経理やCFO(最高財務責任者)への転職は有利ですか?
A4:極めて有利です。監査法人で上場企業の財務諸表を分析し、内部統制や開示基準を熟知した公認会計士は、スタートアップのIPO準備室長や上場企業の経理部長、CFO候補として転職市場で引く手あまたです。近年はファンドやM&Aアドバイザリーへの転身も盛んであり、出口戦略の多様性は公認会計士の大きな強みといえます。
まとめ:今後の動向と失敗しないための判断基準
公認会計士と税理士は、どちらが優れていてどちらが劣っているかという上下関係の枠組みで語るべき資格ではありません。大企業の財務を冷徹な視座で検証し、日本および世界の資本市場を支えるインフラとなるのが「公認会計士」であり、街の中小企業経営者や資産家の人生に寄り添い、財産と事業を守るパートナーとなるのが「税理士」です。
自身の現在の年齢、可処分時間、リスク許容度、そして「誰を相手に、どんな価値を提供して生きていきたいのか」という職業観に照らし合わせ、最適な道を選択してください。2026年以降のビジネスシーンにおいても、高い倫理観と専門性を兼ね備えた会計・税務プロフェッショナルの価値が揺らぐことはありません。 (出典: 公認 会計士 と 税理士 の 違い(Yahoo!ニュース))
