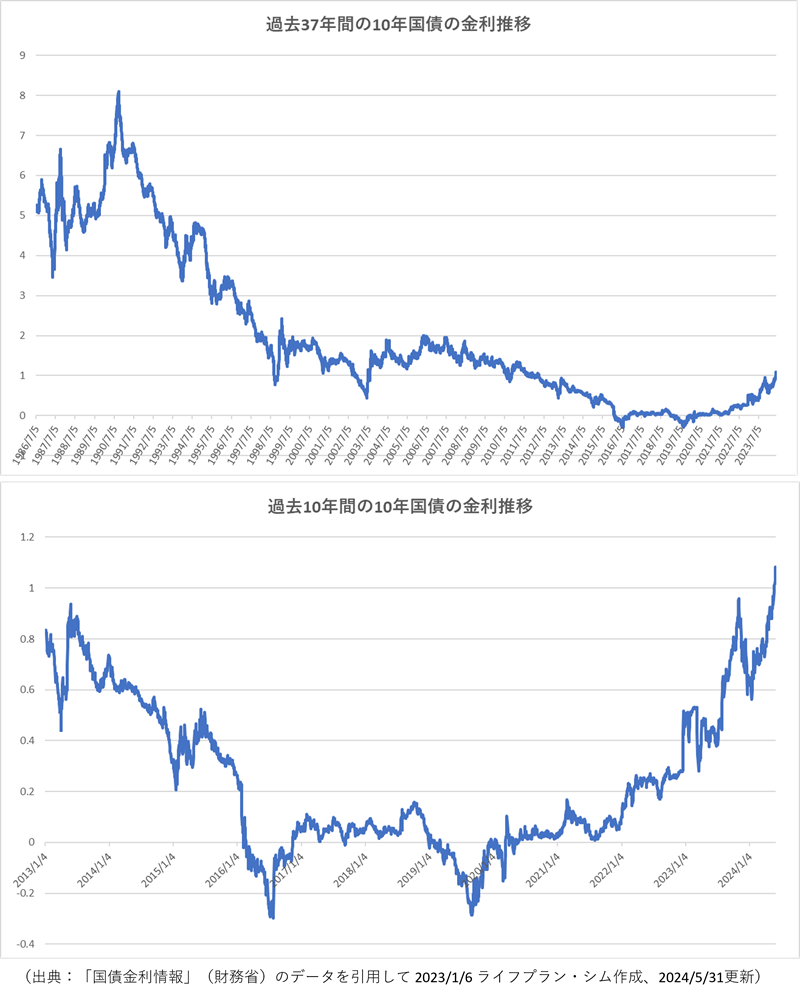
長年にわたり日本列島を覆い尽くしていた「金利ゼロ」の停滞期が完全に終わりを告げ、金融市場は歴史的な構造転換の渦中にあります。財務省が毎月更新する国債関連データは債券市場のプロだけでなく一般生活者からも強い視線が注がれており、市場の指標となる新発10年国債利回りの推移は日々のニュースでも大きく取り上げられるようになりました。
かつて当たり前だった「預けても増えないが金利も上がらない」という固定観念は、急速に崩れ去りつつあります。なぜ今これほど急速に国債の金利が上昇しているのか。日銀の政策転換の深層から、個人向け国債利回りの最新動向、そして住宅ローンや家計を直撃する実生活への波紋まで、取材現場で得られた客観的事実と市場データをもとにその全貌を徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の政策正常化と物価・賃金の好循環を背景に国債金利が上昇し、2026年の日本は「金利ある世界」が完全に定着した。
- 要点2:個人向け国債(変動10年)の適用利率は1%台を大きく上回る水準へ躍進し、元本割れしない鉄壁の安全資産として人気が再燃。
- 要点3:住宅ローン固定金利の上昇など生活への負荷が強まる一方、預金金利と国債利回りの格差を見極めた資産防衛が成否を分ける。
【国債金利上昇理由】日銀金融政策決定会合の転換とマイナス金利解除影響の真相
国債の金利がこれほど急激に上昇基調を辿っている最大の要因は、日本銀行が長年続けてきた大規模金融緩和からの完全な撤退と、政策金利の断続的な引き上げにあります。日銀金融政策決定会合において異次元緩和の象徴であったイールドカーブ・コントロール(長短金利操作)が撤廃され、マイナス金利解除影響が市場全体へと浸透したことが決定打となりました。
日銀の植田和男総裁は記者会見の場で「賃金と物価の好循環を確認しながら、経済・物価情勢に応じて政策金利を引き上げていく」と一貫して説明を重ねてきました。かつて日銀が国債を大量に買い入れることで金利を人為的に低く抑え込んでいた「国債買い入れオペ」の減額計画が着実に実行された結果、債券市場では市場本来の価格発見機能が回復し、長期金利推移は経済実態を素直に反映して右肩上がりの軌道を描いています。
さらに世界的なインフレ圧力と国内企業の継続的な賃上げ姿勢が、日本の潜在的な期待インフレ率を押し上げました。市場関係者の間では「金利のない異常な10年」が終わり、マネーの貸し借りに相応のコストが発生する「自然な資本主義の秩序」が戻ってきたと受け止められています。国債の利回り上昇は、日本経済がデフレの呪縛を振り解きつつある動かぬ証拠とも言えます。
【徹底比較】個人向け国債(変動10年・固定5年・固定3年)の最新利回りデータ
市場の長期金利が上昇したことで、個人投資家の注目を一身に集めているのが財務省の発行する「個人向け国債」です。個人向け国債には「変動10年」「固定5年」「固定3年」の3タイプが存在しますが、金利上昇局面においてどの商品を選ぶべきかは明確なロジックが存在します。
ここで、公式発表資料および債券市場の取引データを整理し、それぞれの仕組みと特徴を一覧で比較します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 新発10年国債利回り | 1.50%〜1.80%前後で推移 | 長期金利の代表指標 | 歴史的な高水準に達しており、各種貸出金利の基準として機能。 |
| 個人向け国債(変動10年) | 基準金利×0.66(年1.0%台超え) | 半年ごとに利率が見直される | 金利上昇トレンドの恩恵をフルに享受できる現在の最強候補。 |
| 個人向け国債(固定5年) | 基準金利-0.05%(年0.8%〜1.1%) | 発行時の利率が満期まで固定 | 追加利上げが続いた場合、途中で見劣りするリスクを孕む。 |
| 個人向け国債(固定3年) | 基準金利-0.03%(年0.6%〜0.8%) | 短期運用向けの確定利回り | 近い将来に使う予定がある資金の安全な退避先として限定利用。 |
| 大手銀行 定期預金(1年〜5年) | 年0.25%〜0.50%程度 | メガバンク店頭表示金利 | 国債の利回りに比べて反映が遅く、資金拘束の割に実利が薄い。 |
押さえておくべきポイントは、国債利回り計算方法の特性です。変動10年国債の適用利率は「募集期間開始日の前月に行われた10年固定利付国債の入札結果(基準金利)× 0.66」という計算式で毎月算出されます。つまり、新発10年国債利回りが上昇すればするほど、購入後であっても半年ごとに受け取る利息が自動的に増えていく仕組みです。
【利上げ生活への影響】住宅ローン固定金利の上昇と預金金利のリアルな格差
国債の金利上昇は、投資のチャンスを広げる一方で、生活者の家計に容赦ないプレッシャーをかけています。その最も顕著な例が住宅ローン固定金利影響です。
金融機関の固定金利型住宅ローン(フラット35や10年固定型など)は、新発10年国債利回りを直接のベンチマークとして毎月の適用金利を決定しています。そのため、長期金利が0%近傍から1.5%を超える水準へと切り上がる過程で、メガバンク各社の固定金利は段階的に引き上げられ、新規借り入れや借換時の総返済額は百万円単位で膨らむ計算となっています。
取材に応じた都内のファイナンシャルプランナーは次のように現状の厳しさを指摘します。
「35年固定で4,000万円を借り入れる場合、金利がわずか0.5%上がるだけで総返済額は約400万円増加します。これまで超低金利を前提にマイホーム予算を組んでいた家庭にとって、固定金利の引き上げは実質的な購入見送りを迫られるほどの破壊力を持っています」
その一方で、銀行の普通預金や定期預金の金利上昇ペースは鈍く、国債利回りとの間に大きな歪みが生じています。メガバンクが定期預金金利をわずかに引き上げたとしても、依然としてインフレ率(物価上昇率)には遠く及びません。現金を銀行口座に放置しているだけでは、利上げ生活への影響による生活コスト増と通貨価値の目減りという「二重の損失」を被る構図が浮き彫りになっています。
【実態検証】変動10年国債評判と個人投資家のリアルな生の声
ネット証券やメガバンクの窓口では、個人の資金移動に劇的な変化が見られます。SNSや投資コミュニティ、知恵袋の投稿を丹念に追うと、変動10年国債評判はかつてない高まりを見せています。
「株や投資信託でNISAの枠を使い切った後、安全な待機資金の置き場として変動10年を選んだ。銀行の定期預金より明らかに金利が高い上に、今後さらに利上げがあれば金利が追従してくれるのがありがたい」(40代・IT企業勤務)
「新NISAでオルカンやS&P500を買っているが、相場が急落した時の精神安定剤として資産の3割を個人向け国債にした。日本国が元本を保証している安心感は、何物にも代えがたい」(60代・定年退職者)
かつては「金利が年0.05%(最低保証金利)に張り付いており、資金をロックする意味がない」と見向きもされなかった変動10年国債ですが、利率が1%の大台を超えてからは「無リスク資産の最適解」として評価が完全に逆転しました。元本割れを極度に嫌うシニア層はもちろん、資産形成層の「ディフェンシブな現金代替枠」としても盤石の信頼を獲得しています。
一般に知られていない盲点とネットの誤解|「国債は損をする」という嘘
ネット上の一部言説やSNSの短絡的な投稿では、「金利が上がると債券価格は下がるから、いま国債を買うと元本割れして大損する」という警告を見かけることがあります。しかし、これは市場で取引される「既発債(通常の固定利付国債)」と「個人向け国債」の仕組みを混同した決定的な誤解です。
プロの投資家が売買する通常の国債は、金利が上昇すると市場価格が下落するため、途中売却すると元本割れを起こします。ところが、財務省が発行する個人向け国債には、法律に基づく強力なセーフティネットが用意されています。
第1に、満期を迎えたときの元本割れは一切ありません。日本国が財政破綻しない限り、額面通りの元本と利息が必ず返済されます。
第2に、発行から1年が経過すれば、いつでも国が額面で中途換金(買い取り)してくれます。その際にかかるペナルティは「直前2回分の各利子(税引前)相当額×0.79685」のみです。つまり、これまで受け取った利息の一部を調整金として差し引くだけであり、自分が投資した当初元本が削られることは絶対にありません。
「金利上昇局面で債券を買うのは危険」という教科書通りの理論は個人向け国債には当てはまりません。中途換金ルールを正しく理解していれば、リスクフリーで金利上昇の恩恵を受けられる稀有な金融商品であることがわかります。
【プロの結論】国債買い時現在か?おすすめできる人・慎重になるべき人の判断基準
債券市場が歴史的な節目を迎えるなか、2026年金利見通しを考慮した上で「今が買い時なのか」という命題に対する結論を提示します。結論から言えば、「現金の置き場所に困っている防衛資金」にとっては、間違いなく今が国債買い時現在です。
日銀の追加利上げ余地が依然として意識される現在の経済状況において、金融行動の分かれ道となる判断基準は以下の通りです。
【おすすめできる人の条件】
- 銀行預金に眠らせている余剰資金が300万円以上ある人:大手行の定期預金よりも格段に有利な条件で運用でき、インフレ耐性を強化できます。
- 数年以内にマイホーム購入資金や教育費として使う予定がある人:株式のように価格変動で目減りするリスクを避けつつ、手堅い金利収入を確保できます。
- 今後の追加利上げを予想している人:固定型ではなく「変動10年」を選択することで、日銀がさらなる政策金利引き上げに踏み切った場合でも利率が追従します。
【慎重になるべき・避けるべき人の条件】
- 1年以内に確実に動かす予定の生活防衛資金:個人向け国債は発行後1年間は原則として中途換金ができません。急な出費に対応するための当面の生活費は普通預金に残すべきです。
- インフレ率を大きく超える資産倍増を目指す人:利率が1%台に乗ったとはいえ、債券はあくまで資産保全の道具です。年利5〜7%以上の資本成長を求める長期積立投資には、新NISAを通じた全世界株式等のインデックス投資を主軸に据えるのが合理的です。
- 固定型の個人向け国債(固定3年・固定5年)を大量に買おうとしている人:金利上昇局面で固定金利型に資金を縛り付けると、今後の利上げ局面で機会損失を被るリスクが高まります。
【国債 の 金利】に関するよくある質問(FAQ)
Q1:個人向け国債の「変動10年」は、なぜ10年満期なのに金利上昇に強いのですか?
A1:一般的な10年固定債券とは異なり、変動10年は半年ごとに実勢金利(新発10年国債利回り×0.66)に合わせて適用利率が自動改定されるためです。満期まで10年間待たずとも、世の中の金利が上がれば受取利息も自動的にステップアップします。
Q2:もし日銀が再び利下げをしてゼロ金利に戻ったら、利回りはマイナスになりますか?
A2:マイナスになることは絶対にありません。個人向け国債には「年0.05%の最低金利保証」が法律で定められています。どんなに深刻な不況や金融緩和が再来しても、年0.05%を下回ることはありません。
Q3:住宅ローンを借りている最中ですが、固定金利と変動金利のどちらを選ぶべきですか?
A3:国債金利の上昇により固定金利はすでに大きく上がっていますが、短期プライムレートに連動する変動金利も日銀の利上げに伴って引き上げ圧力が強まっています。借入残高が大きく返済期間が長い場合は、返済額の急変リスクを避けるために固定期間選択型や全期間固定を検討するか、繰り上げ返済用資金を「変動10年国債」等で確保しておくリスク分散が極めて有効です。
まとめ:2026年以降の金利ある世界を生き抜くための資産戦略
日本経済が本格的なインフレと金利復活の時代へと足を踏み入れた現在、過去数十年の「思考停止のゼロ金利マインド」を放置することは資産の実質的価値を急速に削り取る危険な行為です。
新発10年国債利回りの上昇は、住宅ローンを抱える家庭にとっては月々の負担増という試練をもたらす一方、余剰資金の運用においては「リスクを取らずに確実な利回りを得られる」という数十年に一度の恩恵をもたらしています。財務省が毎月募集する個人向け国債(変動10年)は、元本割れリスクを遮断しながら金利上昇の果実を収穫できる強力な資産防衛ツールです。
漫然と金利の低い銀行口座に放置するのではなく、自身のライフプランと資金の流動性を厳格に見極め、攻めの株式投資と守りの国債を最適に組み合わせる賢明な資産設計が求められています。 (出典: 国債 の 金利(Yahoo!ニュース))
