副業の普及やフリーランス人口の拡大、さらにはフリマアプリや同人即売会、私的な売買に至るまで、個人が金銭を受け取り領収書を発行する場面は急増しています。しかし、いざ手書きやテンプレートで作成しようとすると、「個人名義で発行しても法的に有効なのか」「5万円以上なら印紙は必要なのか」「インボイス制度で何が変わったのか」といった疑問や不安に直面するケースが後を絶ちません。
領収書は単なる代金受領のメモではなく、民法上の受取証書であり、税法上の証憑書類として扱われる極めて重要な文書です。記載漏れや不備が1箇所あるだけで税務上の経費として否認されたり、法的な効力を失ってトラブルに発展したりするリスクを孕んでいます。この記事では、個人事業主から私的な個人間取引まで、2026年最新の税務・法律ルールに準拠した正しい領収書の書き方と落とし穴を分かりやすく徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人であっても代金受領時に相手から求められれば領収書の発行義務(民法第486条)が発生し、手書きでも必須6項目を満たせば法的に有効。
- 要点2:5万円以上の取引では、個人事業主や副業など「営利目的」なら200円の収入印紙が必要だが、私的な不用品売買など非営利の個人間取引や電子発行(PDF)なら印紙は不要。
- 要点3:インボイス制度下では、免税事業者は登録番号を記載できず「区分記載領収書」の形式で交付し、再発行防止策や改ざん防止(¥マークや※)の徹底が必須。
【基本編】個人の領収書に必要な記載項目と法的効力
個人が金銭を受け取った際、発行する領収書が法的な効力を持つためには、法律と商慣習で定められた必須項目を正確に網羅しなければなりません。「個人だから適当なメモで済ませてもよい」という認識は大きな誤りです。
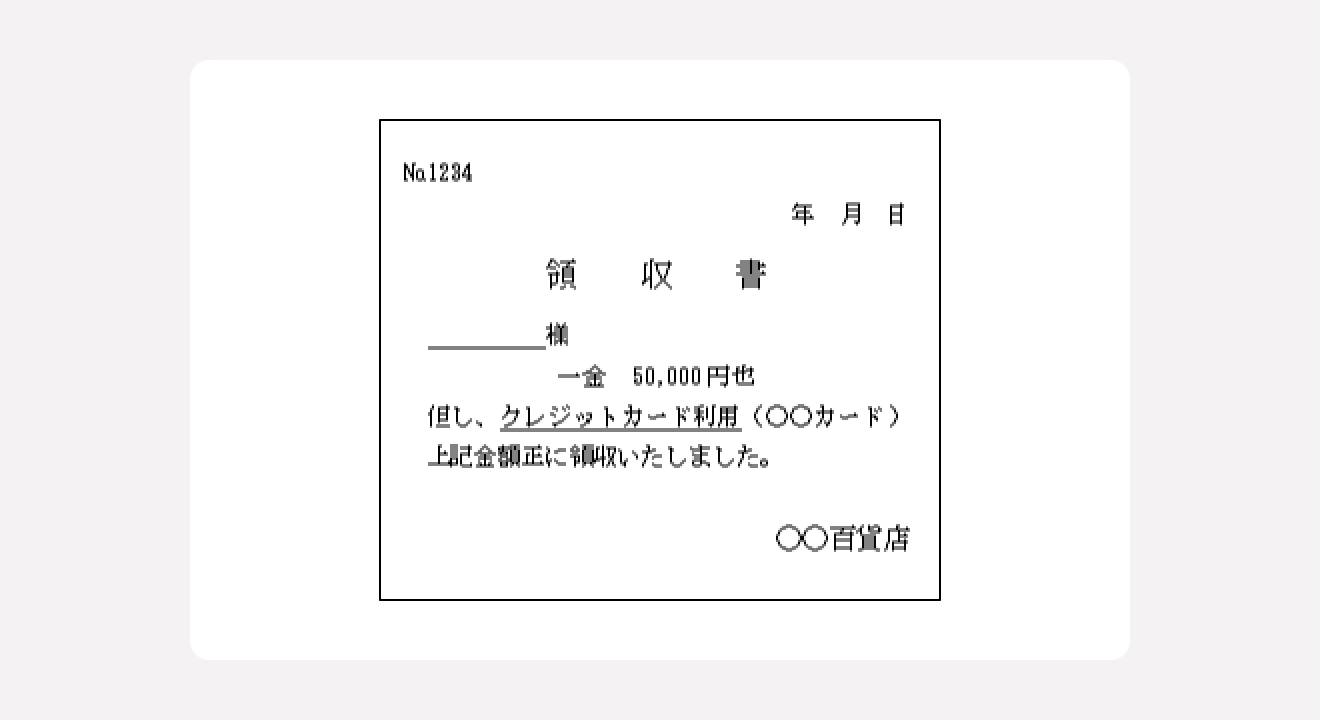
国税庁の規定および民法上の要件に照らし合わせ、領収書に記載すべき項目は以下の6大要素に集約されます。
- ① 発行日(年月日):金銭を実際に受領した正確な日付(西暦または和暦)。
- ② 宛名:支払者の氏名または法人名(原則として正式名称)。
- ③ 金額:受領した総額(改ざん防止記号を付与)。
- ④ 但し書き(品名・内容):何の対価として金銭を受け取ったのかの具体的な取引内容。
- ⑤ 発行者情報:発行者の氏名(または屋号・屋号+個人名)、住所、連絡先電話番号。
- ⑥ 収入印紙・インボイス情報:課税売上5万円以上の場合は収入印紙(紙の場合)、適格請求書発行事業者の場合は登録番号・適用税率・消費税額等。
民法第486条において「弁済をした者は、弁済を受領した者に対して受取証書の交付を請求することができる」と明記されており、個人 領収書 発行義務 法律の観点からも、対価を受け取った側は相手から請求された場合に領収書を発行する法定義務を負います。銀行振込明細やクレジットカード利用明細で代用合意が取れている場合を除き、受領時の発行拒否は原則として認められません。
金額・但し書き・宛名の書き方|改ざん防止と無効リスクを回避する技術
領収書の記載において、税務調査や取引先とのトラブルで最も問題になりやすいのが「金額の改ざんリスク」「宛名の曖昧さ」「但し書きの抽象性」です。これらは形式的なルールを守るだけで防ぐことができます。
1. 領収書 金額 改ざん防止 ¥マークの正しい打ち方
金額欄は数字の前後に記号を配置し、後から数字を書き加えられない構造にします。手書き・印字を問わず、以下のいずれかのフォーマットを厳格に適用します。
- パターンA:「¥100,000-」(先頭に「¥」、末尾にハイフン「-」)
- パターンB:「¥100,000※」(末尾に「※」マーク)
- パターンC:「金 100,000 円也」(先頭に「金」、末尾に「也」)
また、3桁ごとにカンマ(,)を打つことも必須です。「¥ 50000 」のように隙間を空けて書くと、間に「1」などを書き足される偽造の余地が生まれるため、記号と数字の間を詰めて記載します。
2. 領収書 宛名 上様 個人名義の落とし穴
宛名を「上様」や「空白(無記名)」にする慣習がありますが、ビジネス上の経費精算や税務調査では原則として「上様」は否認リスクが高いと判断されます。消費税法上、小売業や飲食業など一部の特定業種を除き、経費として仕入税額控除を認める書類には支払者の正式名称(氏名や会社名)の記載が求められます。
「〇〇株式会社 御中」「山田太郎 様」のように、略称((株)など)を使わず正式名称で記載することが鉄則です。
3. 領収書 但し書き 正しい書き方とNG例
但し書きに「お品代として」「代金として」とだけ記載されている領収書は、税務調査官から「使途不明金」「私的流用の疑い」を招く典型例です。取引内容が一目で客観的に分かるよう、具体的に記載します。
- NG例:「お品代として」「お食事代として」「品代」
- OK例:「WEBサイトデザイン制作費として(2026年3月分)」
- OK例:「〇〇セミナー参加費として(1名分)」
- OK例:「書籍代として(専門書3冊分)」
4. 領収書 日付 空白 再発行における重大リスク
取引先から「日付を空白にしておいてほしい」と依頼されても、絶対に応じてはなりません。日付のない領収書は脱税や二重計上の温床とみなされ、発行側も共謀を疑われる危険があります。
また、紛失による「再発行」を求められた場合は、安易に新規作成せず、必ず「再発行」と朱書きで明記し、当初発行した日付と再発行日を併記した上で控えを保管します。これにより、二重請求や経費の二重計上トラブルを未然に防止できます。
収入印紙とインボイス制度|税務ルールの実務比較
個人の領収書作成で最も混乱が生じやすいのが、「収入印紙の要否」と「インボイス制度(適格請求書等保存方式)への対応」です。
収入印紙 5万円以上 個人の課税・非課税判定
印紙税法上、領収書は「第17号文書(売上代金に係る金銭又は有価証券の受取書)」に該当し、記載金額が税抜5万円以上の場合に200円(金額に応じて増額)の収入印紙を貼り、消印(割印)を押す必要があります。
ただし、ここには重要な例外が存在します。「営利を目的としない個人間の私的取引(不用品の売却、生活用動産の譲渡など)」で発行する領収書は、印紙税法上の「営業に関しない受取書」として非課税になります。一方で、個人事業主やフリーランス、反復継続して売買を行う副業の場合は「営業」とみなされるため、5万円以上であれば印紙が必要です。
さらに、PDFファイルをメール送付したり、クラウド領収書発行サービスを利用したりする電子発行の場合は、金額が5万円以上であっても印紙税法上の「文書の交付」に該当しないため、印紙の貼付は一切不要(0円)となります。
インボイス制度 免税事業者 領収書の発行方法
インボイス制度下において、個人事業主は「適格請求書発行事業者(課税事業者)」と「免税事業者」で領収書のフォーマットが異なります。
- 適格請求書発行事業者の場合:登録番号(T+13桁)、適用税率(10%・8%)、税率ごとに区分した消費税額等を明記した「適格簡易請求書(簡易インボイス)」または「適格請求書」を発行。
- 免税事業者の場合:登録番号は記載不可。従来の「区分記載請求書」に準じた形式で発行し、10%対象・8%対象の内訳を明示する(消費税相当額の記載自体は法律上禁止されていないが、インボイスではない旨を双方が把握しておく必要がある)。
| 取引類型・発行形態 | 5万円以上の収入印紙 | インボイス登録番号 | 注意点と実務上の推奨策 |
|---|---|---|---|
| 個人事業主(課税事業者) 紙で手書き発行 | 必要(200円〜) | 記載必須(T+13桁) | 税抜金額が5万円未満なら印紙不要。消費税額と税率の区分記載が必須。 |
| 個人事業主(免税事業者) 紙で手書き発行 | 必要(200円〜) | 記載不可(無効) | 事業活動の一環であるため印紙は必要。偽りの登録番号記載は法罰対象。 |
| 個人事業主・副業 電子(PDF/Web)発行 | 不要(0円) | 登録状況に応じて記載 | 印紙代を完全節約可能。電子帳簿保存法の保存要件(改ざん防止・検索性)に準拠。 |
| 私的取引(不用品処分など) 個人間取引 手書き | 不要(非営業) | 記載なし | 営利目的でないため印紙税非課税。民法上の受取証書として必須項目を記載。 |
手書きとテンプレート作成の実務|印鑑・シャチハタの効力
領収書の作成手段には、市販の伝票を用いた手書き作成と、デジタルツールを用いたテンプレート作成があります。それぞれの実務手順と、よくある「押印」の誤解を整理します。
1. 個人間取引 領収書 手書きの作成手順
文房具店や100円ショップで購入できる複写式の領収証を使用するのが最も安全です。複写式であれば、手元に自動的に「控え」が残るため、確定申告や後日の照合作業がスムーズに行えます。
もし専用の用紙がない緊急時であっても、便箋や白紙に手書きで前述の必須6項目(日付、宛名、金額、但し書き、発行者名・住所、受領の旨)をボールペンで記入すれば、法律上完全に有効な領収書となります。
2. 領収書 テンプレート 無料ツールの活用
効率化と印紙税削減を目指すなら、領収書 テンプレート 無料配布サイト(Misoca、マネーフォワード、エクセルテンプレート配布サイトなど)の活用が推奨されます。Excelやスプレッドシートで数式を組んでおけば、小計・消費税・合計額の計算ミスを防ぐことができ、そのままPDF出力してメール添付やチャットツールで送付可能です。
3. 領収書 印鑑 認印 シャチハタの法的な真実
「領収書には必ず実印や角印が押されていなければ無効」という説がネット上で散見されますが、税法上および民法上、領収書への押印は必須要件ではありません。印鑑がなくても、必須項目が正しく記載されていれば書類として有効に成立します。
ただし、商慣習上、偽造防止や本人が正式に発行した証拠(真正性の担保)として押印を求められるケースが大半です。押印する場合の基準は以下の通りです。
- 個人事業主の屋号印(角印):最も信用度が高く、ビジネスマナーとして最適。
- 個人の認印(丸印):個人名義発行の場合に推奨。十分な効力を持つ。
- シャチハタ(インク浸透印):法的には無効ではないものの、誰でも同じ印影を安価に入手できるためビジネス取引では嫌がられる傾向が強く、極力避けるのが無難。
【実態検証】個人間の金銭トラブルと税務上の重要盲点
個人間の金銭授受において、領収書を巡る現場トラブルは年々複雑化しています。フリーランスのコミュニティや知恵袋、SNS上でも「受領側が経費処理できずに揉めた」「後から過少申告を疑われた」といった相談が相次いでいます。
よくある現場トラブルと誤解の実態
現場で多発している代表的なトラブルは、フリマアプリでの直接取引やコミックマーケット(同人即売会)などの即売会、中古車や楽器の個人売買における領収書トラブルです。「個人だから発行しなくていいと思った」と突っぱねた結果、民事上の受取証書交付義務違反で関係が悪化するケースが見られます。
また、「免税事業者だから消費税を請求・受取してはいけない」という誤解も根深く存在します。免税事業者であっても仕入れや経費に消費税を支払っているため、消費税相当額を上乗せして請求し、領収書に総額を記載すること自体は何ら違法ではありません。ただし、インボイス登録番号のない領収書を受け取った買い手側は、仕入税額控除の経過措置(2026年9月までは80%控除可能)の適用を受けることになります。
確定申告 領収書 保管期間の厳格なルール
領収書を発行した側(控え)も、受け取った側(原本)も、税法で定められた保管期間を厳守しなければなりません。確定申告時に税務署へ提出する必要はありませんが、税務調査時に提示できなければ経費を取り消される恐れがあります。
- 青色申告(個人事業主):原則7年間保存(前々年の所得が300万円以下の場合は5年)。
- 白色申告(個人事業主):記帳・帳簿等7年、領収書等の書類は5年間保存。
- 適格請求書発行事業者:インボイス関連の領収書控え等は7年間保存。
【プロの結論】発行者・受領者が取るべき確実な行動基準
個人の領収書実務で失敗しないためのプロの判断基準はシンプルです。
- 発行側の鉄則:「金額の改ざん防止記号」「具体的な但し書き」「正式な宛名」を徹底し、紙の場合は5万円以上の印紙判定を厳格に行うこと。可能であればPDFによる電子発行へ移行し、印紙コストと事務負担を最小化する。
- 受領側の鉄則:受け取った領収書に「発行者名」「日付」「具体的品名」が記載されているかその場で確認し、「上様」や「品代」のまま放置しないこと。
【領収書の書き方 個人】に関するよくある質問(FAQ)
Q1:個人間で手書きの領収書を出す場合、百均のメモ帳でも法律上有効ですか?
A1:はい、法律上有効です。用紙の種類に関わらず、「受領日」「宛名」「金額」「受領した対価の内容(但し書き)」「発行者の氏名・住所」の必須項目がペン等で明瞭に記載されていれば、民法上の受取証書として法的効力を持ちます。ただし、改ざん防止のため鉛筆や消せるボールペンの使用は厳禁です。
Q2:個人事業主で免税事業者ですが、領収書に消費税額を分けて書いても問題ありませんか?
A2:問題ありません。免税事業者であっても消費税相当額を請求・受領することは認められており、税抜金額と消費税額(10%等)を内訳として記載できます。ただし、インボイス発行事業者の登録番号(T+13桁)を記載することは法律で固く禁じられています。
Q3:領収書を紛失した相手から「再発行してほしい」と頼まれたらどうすべきですか?
A3:原則として再発行の法定義務はありませんが、応じる場合は二重請求防止のため細心の注意を払います。新規に書き直すのではなく、用紙の上部に赤字で「再発行」と明記し、当初の発行日と再発行日を併記して控えを必ず手元に残してください。
Q4:税抜5万円以上の領収書に収入印紙を貼り忘れた場合、どうなりますか?
A4:印紙税法違反となり、本来貼るべき印紙税額の3倍に相当する「過怠税」(自主的に申し出た場合は1.1倍)が課されます。なお、印紙が貼られていなくても領収書自体の代金受取を証明する法的効力は失われませんが、発行側の税務上のペナルティとなります。
まとめ:正しい領収書作成で信頼を守るための判断基準
個人の領収書作成は、単なる事務手続きではなく、取引相手との信頼関係を維持し、自身の税務リスクをゼロにするための重要なビジネススキルです。「個人だから適当でよい」という油断は、税務調査での否認や印紙税の過怠税、金銭トラブルといった手痛い代償を招きます。
金額の改ざん防止記号(¥と-)の付与、具体的な但し書きの記載、正式名称での宛名記入、そしてインボイス制度や印紙税の正確な判定を徹底してください。手書き複写伝票や無料の電子テンプレートを上手に活用し、法的に隙のない正しい領収書の発行体制を整えましょう。 (出典: 領収 書 の 書き方 個人(Yahoo!ニュース))
